
900块进的货股东权益报酬率,760块卖,一瓶先亏140。
这不是清仓甩卖,跟哪家店经营不善也没关系,这是2026年白酒行业的常态,行话叫倒挂。
倒挂这词听着专业,拆开其实简单,一瓶名酒身上有三个价,开票价是经销商拿货的价,批价是经销商之间调货的价,零售价才是店里看到的那个。正常年份它们层层往上加,倒挂就是中间那层塌了,批价比开票价还便宜。
我第一眼把这几个价摆一块看,也愣了一下。渠道报价里,某款高端酒开票价900元,批价一路往下,10月上旬报到760元上下,经销商拿一瓶卖一瓶,账上先亏140。2026年上半年,56.6%的经销商和终端零售商反映,倒挂比2025年更厉害。
10月19日,一份针对泸州老窖的首次评级报告给出了“低估”,测算价值2108亿,对基准市值1058.89亿,上行99%,产业格局4.5星,护城河满星。
同一个月,这家公司交出来的半年报是营收同比-36.35%,二季度单季-65.54%。
一瓶酒在亏钱,一份报告在说便宜一倍,这两件事到底哪件是真的?
这篇不聊该不该买,只拆这份报告怎么算出来的。
我先排掉最省事的解释。
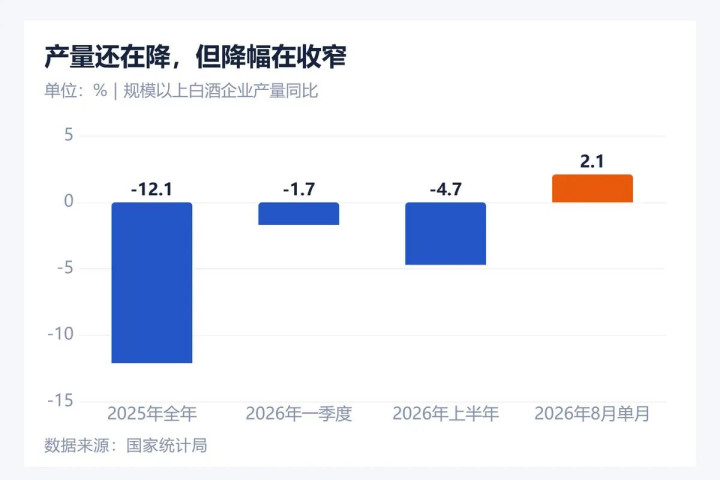
先说喝酒的人真少了,这说法只对一半。2026年上半年,高端价格带营收同比还微增0.1%左右,100到300元的大众价格带恢复了增长。8月规上白酒产量19.1万千升,同比+2.1%,是2024年6月以来头一次单月转正。需求没消失,只是换了地方、换了价位。
政策也常被拿出来当解释。2025年5月修订的相关条例明确公务接待工作餐不上酒,商务宴请确实在结构性收缩,可这事2025年就发生了,解释不了2026年10月的估值修复。
排掉这些,剩下一条:渠道在换血,而且换得比需求快。
喝酒的人还在,卖酒的人换了。
白酒这行有个老规矩叫先款后货,经销商都得先把钱打给酒厂,酒厂再发货,这笔钱在酒厂账上不叫收入,叫合同负债,钱收了货没给,先记在负债里。
这东西你可以理解成健身房的年卡,你先交一年的钱,健身房按月服务,收上来的是预收款,也是它明年还得还的服务债。收得多说明大家还愿意来,收得少说明大家在观望。这比方我打过好几次,基本上一说就懂。
于是有了个反常识的结论。酒厂的报表其实有两张,一张在纸上,一张在渠道的仓库里。
上行期这套循环转得极顺,酒在涨价,经销商压货不亏,压得越多赚得越多,酒厂拿到预收款,报表漂亮,扩产能,扩出来的再压回渠道,这个圈转了二十年。
下行期立刻反过来,酒开始跌价,压货就是亏钱,经销商头一件事就是把手里压的货吐出来,渠道也就从蓄水池变成了过路水管。
所以这轮调整的底子不复杂。一张一直待在报表外面的资产表,开始缩表了。
酒还是那个酒,人也没少太多,变的是中间那道蓄水池不蓄水了。
我专门翻了翻它的账,判断这张表外账缩得多快,其实有几个现成的仪表盘,不需要专业知识。
合同负债这数最直接,它就是经销商打款的意愿。泸州老窖2024年末接近40亿,2025年末33.67亿,2026年6月末24.37亿。
经销商数量也一样,2025年末境内1695家,2026年6月末1533家,半年净减162家。
现金流更说明问题,2025年经营现金流净额71.23亿,同比-62.86%,2026年上半年20.82亿,同比-65.68%。
这几个数连起来看,就是渠道不打款了,人也少了,酒厂只能自己掏钱垫。这钱垫到什么时候是个头?
说到这儿得把话说清楚,这162家真不是泸州老窖一家的遭遇,最离谱的是全行业都在减。2026年上半年,57%的受访酒企经销商数量缩减,61.9%的终端门店规模收缩。
全行业库存突破3000亿,周转天数超过900天,2025年全国烟酒店少了差不多两成,规上白酒企业从2016年的1578家掉到2025年上半年的887家。
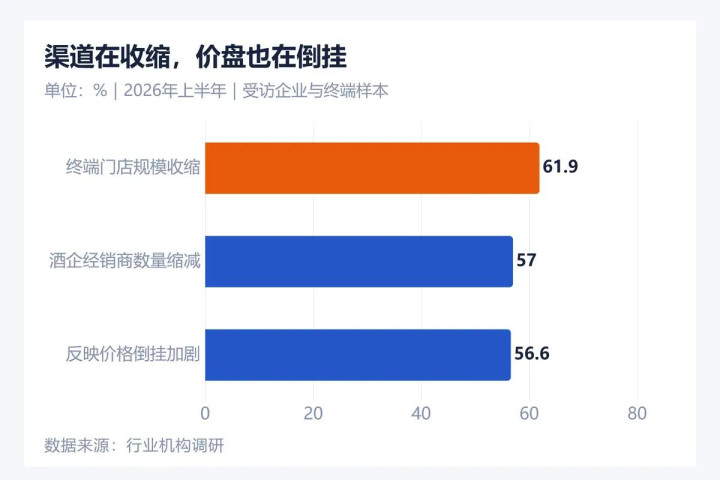
整个流通环节都在换血,中小中间层在出清,头部大商在集中。这跟某一家公司的好坏没太大关系。
有个反向的印证。泸州老窖前五大客户2025年销售额192.22亿,占全年74.71%,比上一年还高了7.17个百分点,这条渠道在变短变粗,还没到断。
能在渠道退潮时自己把库存接过来、把价格挺住,也不是谁都能做到,我一开始也以为这是句漂亮话,翻了数据才发现没那么简单。
浓香型白酒有个物理约束,好酒得靠老窖池,泥窖里的微生物要几十年上百年才养得出来,新池子出好酒率一般在10%上下,百年老窖能到60%左右。泸州老窖有1619口百年以上窖池,占全国同类九成以上,其中1573年那批已经连用450多年。
多说一句,窖池这东西停不下来,停上两年窖泥里的菌群就退化了,所以它没法像啤酒厂那样说减产就减产。2025年中高档酒销量-13.23%,产量反倒+16.82%,库存+26.58%。
这事跟家里那锅用了三代人的老卤差不多,越用越香,临时支口新锅,火候再足也不是那个味。
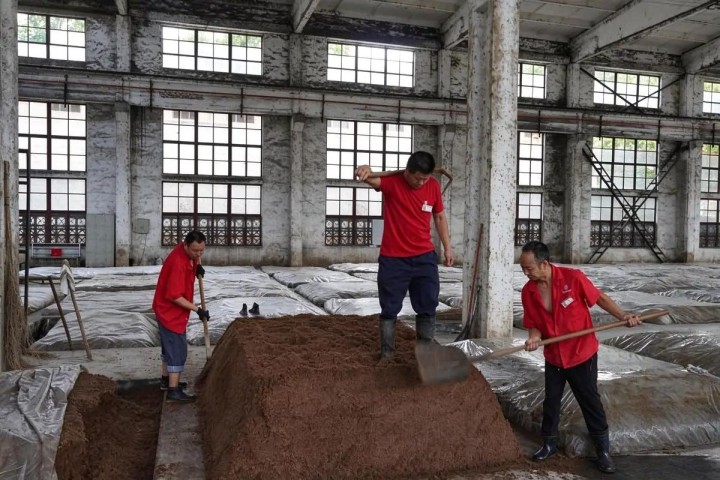
1619口搬不走的窖池,本质是一笔跨几百年的长久期资产。这也是那份报告敢给高估值的底子,它盯着的是这份资产在很长周期里能产生多少现金流,未来两三年卖多少酒倒没那么要紧。话说回来,长久期的东西对外部变化也更敏感,不是买完就一劳永逸。
挺价是有账单的,主动把货停下来,二季度单季营收同比-65.54%,行业平均-22.92%,差出来这40多个点,是它自己选的。
护城河这东西平时看不出来,只有在要付账的时候才看得出深浅。它证明的是扛得住,至于不受影响,那是另一回事。
6月末账上还躺着261亿现金,负债率28.67%,上半年新借了30亿,可它利息收入2.86亿、利息费用才0.63亿,不像缺钱。这话听着像在替它说话,其实我也没那么乐观。
卖酒的方式也在变,过去卖到经销商那一节就看不见了。货进了渠道仓库,谁买走的、什么时候开瓶,一概不知道。这几年行业在推一瓶一码,扫一下能追到哪个区域、哪家店。酒厂在给自己装眼睛。
眼睛装上之后,规则也跟着改,开瓶多的店明年配额都多,不开瓶的减。
渠道也在往下沉,上半年传统渠道收入94.94亿,同比-38.61%,新兴渠道9.17亿,只降1.64%,大盘在退,线上站住了。
这些动作干的是同一件事,把“猜”变成“看”。
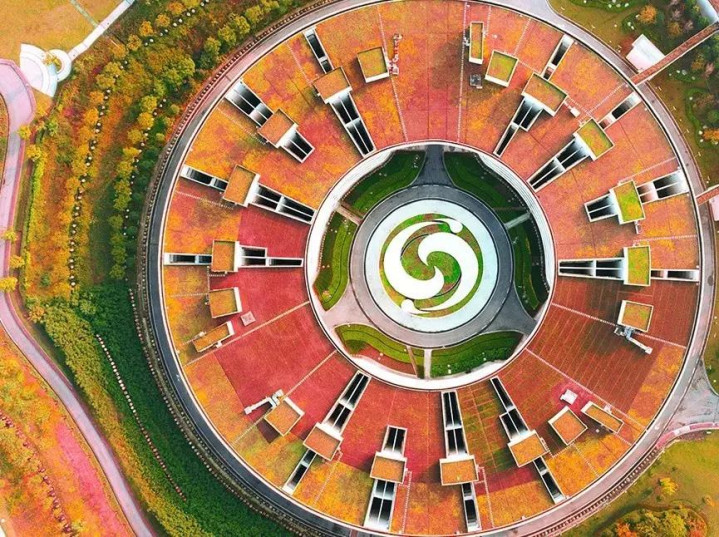
往后两年,这类公司真正要看的是这张表外账能不能重新蓄上水,批价和动销都得往后排。
看什么?合同负债能不能回到30亿以上,境内经销商数量能不能止跌,经营现金流增速能不能先于利润增速转正。
道理不复杂。渠道恢复打款,一定早于报表恢复增长。钱先到,收入后确认,这几个数先动,报表才可能跟着动。
再往远处看,缩表完成之后报表结构也会变。过去靠预收款撑起来的轻资产高周转,会变成自己扛库存的重一些的结构,现金流更实,增长更慢,水分更少。对做生意的人来说这未必是坏事,对习惯了高增长的人来说需要适应。
当然,渠道改革这事,行业里折在半路的比走通的多,谁都不敢打包票。
我一直觉得,到这儿那份99%的报告就可以放回它该在的位置了。
它用的是一把永续的尺子,把这家公司当成一门永远开下去的生意,用极低的增速和贴现率,算它这辈子能分多少钱。看财报用的是另一把尺子,今年卖多少,明年能不能止跌,后年恢复到哪。
两把尺子量同一家公司,结论可以完全不一样,而且都不算错。永续的尺子量的是值不值得长期拿着,两三年的尺子量的是这两年过得难不难。
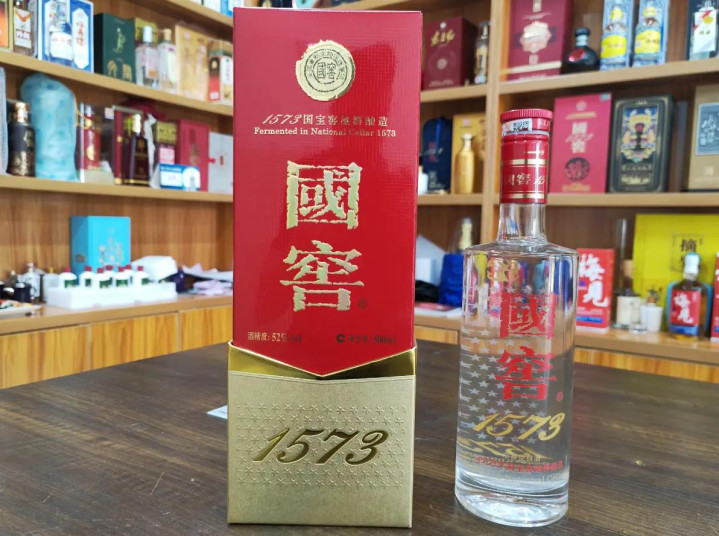
我的看法是,“低估”这结论能不能兑现,得看渠道改革能不能真把水蓄回来。这话只能说到这儿,再往下就是猜股价了。
回到开头那瓶酒。
900块进的货,760块卖,谁碰上都得皱眉头,可真正值得琢磨的地方,是这140块为什么会出现在那儿。
它出现在那儿,说明中间那些经销商过去二十年赚的钱,有一部分是靠货在手里涨价赚的。这门生意一旦不涨了,那些人就待不住了。
压货压出来的增长,跟借来的钱一样,早晚是要还的。
这一轮还的,就是那张游离在报表之外的账,账还清了,酒才算真卖给了喝酒的人。
一门生意真正成熟股东权益报酬率,是从不用再靠压货那天开始的。
文章为作者独立观点,不代表联华证券_安全的股票配资平台_正规股票杠杆平台观点
- 上一篇:可靠的股票融资账户 亿纬锂能:关于召开2026年第四次临时股东会的通知
- 下一篇:没有了